خودرو اقساطی
خودرو اقساطی: شرایط خرید قسطی، لیزینگ و فروشندگان
خودرو اقساطی یعنی خرید خودروی صفر یا کارکرده با پرداخت بخشی از قیمت در ابتدا و تسویهٔ باقی آن در اقساط ماهانه، از راه فروش اقساطی خودروساز، نمایشگاه، شرکت لیزینگ یا وام بانکی. هزینهٔ نهایی به پیشپرداخت، تعداد اقساط، کارمزد، نوع ضمانت (چک صیادی، سفته یا ضامن) و شرایط سند خودرو بستگی دارد. قسطیکجا این شرایط را از پروفایل خود فروشندگان کنار هم میگذارد تا پیش از مراجعه، آنها را مقایسه کنید.
خودرو گرانترین خرید اقساطی بیشتر خانوادههاست و یک قرارداد چندساله، خیلی بیشتر از یک قسط ماهانه را تعیین میکند. در ادامه، اول فهرست فروشندگان را میبینید، بعد اعدادی که قیمت نهایی را میسازند، چهار راه اصلی خرید و نکتهای که معمولاً در تبلیغات گفته نمیشود: تا قسط آخر، سند خودرو کجاست.
فهرست فروشندگان خودرو اقساطی
این فهرست از اطلاعاتی ساخته میشود که خود نمایشگاهها و فروشندگان در پروفایلشان ثبت کردهاند و قسطیکجا این شرایط را تضمین نمیکند؛ پیش از خرید، شرایط را مستقیماً از فروشنده استعلام کنید.
| # | صفحه | شهر |
|---|---|---|
| 1 | خودرو اقساطی در کرج | کرج |
| 2 | خودرو اقساطی در تهران | تهران |
خرید خودرو اقساطی: شش عددی که قیمت نهایی را میسازد
در آگهیهای خرید خودرو اقساطی معمولاً یک عدد بزرگ دیده میشود: مبلغ قسط ماهانه. اما هزینهٔ واقعی از شش عدد ساخته میشود و تا هر شش را نپرسید، دو پیشنهاد قابل مقایسه نیستند:
1. قیمت نقدی همان خودرو با همان آپشن و همان سال ساخت؛ مبنای هر مقایسه.
2. پیشپرداخت: درصد یا مبلغی که روز قرارداد میپردازید.
3. تعداد اقساط: از چند ماه تا چند سال؛ هرچه بیشتر، معمولاً جمع پرداختی بالاتر.
4. کارمزد یا سود: گاهی جدا اعلام میشود و گاهی داخل قیمت اقساطی پنهان است.
5. مبلغ و زمانبندی قسط: ماهانه ثابت، پلکانی، یا همراه با چکهای بزرگتر میانی.
6. هزینههای جانبی: بیمهٔ بدنه و شخص ثالث، هزینهٔ تنظیم قرارداد و ثبت رهن، انتقال سند و فک رهن در پایان.
در جدول بالای صفحه، ستونهای پیشپرداخت، تعداد اقساط و کارمزد را کنار هم ببینید؛ سه عدد دیگر را باید از خود فروشنده بپرسید. سادهترین آزمون این است: «پیشپرداخت + مجموع همهٔ اقساط + هزینههای جانبی» را از قیمت نقدی کم کنید. عدد باقیمانده، هزینهٔ واقعی قسطی خریدن است.
چهار راه خرید ماشین قسطی: کارخانه، نمایشگاه، لیزینگ و وام
خرید ماشین قسطی در ایران معمولاً از یکی از این چهار مسیر انجام میشود. تفاوتشان فقط در عدد قسط نیست؛ در مالکیت، مدت انتظار و نوع ضمانت هم فرق دارند.
فروش اقساطی خودرو از طرف خودروسازها
خودروسازهایی مثل ایرانخودرو و سایپا گاهی طرح فروش اقساطی خودرو اعلام میکنند. در این طرحها قیمت معمولاً به قیمت کارخانه نزدیکتر است، اما ثبتنام زماندار است، ممکن است قرعهکشی یا صف داشته باشد و تحویل خودرو ماهها بعد انجام شود. شرایط هر طرح فقط از درگاه رسمی همان خودروساز معتبر است.
نمایشگاهها و نمایندگی فروش اقساطی خودرو
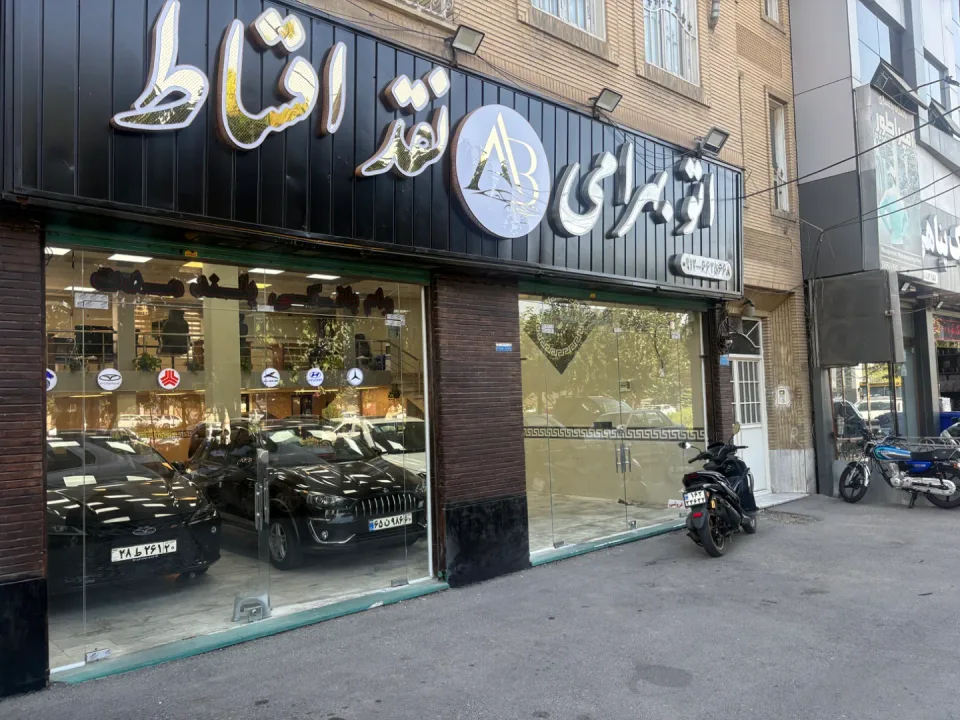
نمایشگاههای خودرو و برخی نمایندگیها خودروی آماده (صفر یا کارکرده) را با شرایط اقساطی خودشان میفروشند. مزیت این مسیر تحویل سریع و انعطاف در پیشپرداخت و تعداد اقساط است؛ در عوض، قیمت اقساطی معمولاً فاصلهٔ بیشتری با قیمت نقدی دارد و شرایط از یک فروشنده تا فروشندهٔ دیگر خیلی فرق میکند. فهرست بالای همین صفحه بیشتر همین گروه را نشان میدهد. پیش از مراجعه بپرسید آیا فروشنده «نمایندگی مجاز» برند است یا نمایشگاه مستقل، چون خدمات پس از فروش و گارانتی به همین بستگی دارد.
لیزینگ خودرو (اجاره به شرط تملیک)
در لیزینگ خودرو، شرکت لیزینگ خودرو را میخرد و در اختیار شما میگذارد و شما اقساط را میپردازید.
منطق این قرارداد نزدیک به «اجاره به شرط تملیک» است: در تعریف عمومی Hire purchase، کالا «only after all the installments have been paid» به خریدار منتقل میشود [۱]، و در اجاره هم The lessor is the legal owner of the asset» [۲]».
یعنی تا پایان اقساط، شما استفادهکنندهاید و مالک قانونی شرکت لیزینگ است. همین موضوع روی فروش، تعویض و حتی سفر خارج از کشور با خودرو اثر دارد.
وام خرید خودرو
در این مسیر بانک یا مؤسسهٔ اعتباری وام میدهد و شما خودرو را نقدی از فروشنده میخرید. خودرو معمولاً به نفع بانک در رهن میرود و شرایط وام (سقف، سود، ضامن) را همان بانک تعیین میکند. این روش وقتی بهصرفه است که وام با سود پایینتر از کارمزد نمایشگاه در دسترس باشد.
معیار | فروش اقساطی خودروساز | نمایشگاه و نمایندگی | لیزینگ | وام بانکی |
زمان تحویل | معمولاً با انتظار | معمولاً فوری | بسته به شرکت | پس از تصویب وام |
خودروی کارکرده | معمولاً نه | بله | گاهی | بسته به بانک |
مالک تا پایان اقساط | معمولاً سند به نام خریدار و در رهن | بسته به قرارداد | شرکت لیزینگ | به نام خریدار و در رهن بانک |
انعطاف شرایط | کم | زیاد | متوسط | کم |
نکتهٔ کلیدی پیش از امضا | جریمهٔ تأخیر تحویل | فاصلهٔ قیمت اقساطی با نقدی | شرایط انتقال مالکیت | ضامن و سقف وام |
این جدول بر اساس الگوهای رایج است و هر قرارداد ممکن است متفاوت باشد؛ ستون «مالک تا پایان اقساط» را در متن قرارداد خودتان پیدا کنید.
تا قسط آخر، خودرو و سندش دست کیست؟
بیشتر راهنماهای خرید خودرو قسطی به پیشپرداخت و قسط میپردازند، اما سؤالی که سالها همراه شماست این است: تا روز تسویه، سند کجاست و شما با خودرو چه کارهایی میتوانید بکنید؟
سند رهنی و فک رهن
در بیشتر قراردادهای اقساطی خودرو، سند یا به نام فروشنده میماند یا به نام شما صادر میشود اما در رهن فروشنده یا بانک قرار میگیرد. پس از قسط آخر، باید فک رهن انجام شود تا سند آزاد شود. سه چیز را از قبل بپرسید: فک رهن چقدر طول میکشد، هزینهٔ آن با کیست، و اگر فروشنده در زمان تسویه در دسترس نبود، چه سازوکاری در قرارداد پیشبینی شده است.
بیمهٔ بدنه در دوران اقساط
بسیاری از فروشندگان و لیزینگها داشتن بیمهٔ بدنه را تا پایان اقساط شرط میکنند و گاهی ذینفع خسارت را خودشان تعیین میکنند. این یعنی هر سال، علاوه بر قسط، یک هزینهٔ ثابت دیگر هم دارید. در خودروی ۶۰ ماهه، این هزینه پنج بار تکرار میشود و باید در محاسبهٔ «جمع کل» بیاید.
فروش یا تعویض خودرو پیش از پایان اقساط
اگر وسط اقساط بخواهید خودرو را بفروشید یا با خودروی دیگری عوض کنید، معمولاً اول باید همهٔ بدهی را تسویه کنید یا موافقت کتبی طلبکار را بگیرید.
در بسیاری از بازارها خودرو با گذشت زمان ارزش از دست میدهد و روشهای استهلاک نزولی «a better representation of how vehicles depreciate» دانسته میشوند [۳].
در ایران تورم ممکن است قیمت اسمی خودرو را بالا ببرد، اما تا رهن آزاد نشود، این افزایش قیمت قابل نقد کردن نیست. پس اقساط بلند را با برنامهٔ واقعی خودتان برای نگه داشتن خودرو هماهنگ کنید.
خودرو اقساطی ۶۰ ماهه یا کوتاهمدت؟ خرید ماشین از دم قسط
خودرو اقساطی ۶۰ ماهه قسط ماهانه را پایین میآورد و برای خانوادههایی با درآمد ثابت جذاب است. در عوض، مدت بدهی، تعداد تمدید بیمهٔ بدنه و معمولاً جمع پرداختی بیشتر میشود. «خرید ماشین از دم قسط» یا «بدون پیشپرداخت» هم همین منطق را دارد: پول کمتری روز اول میدهید، اما فروشنده ریسک بیشتری میپذیرد و معمولاً آن را در قیمت اقساطی یا ضمانت سنگینتر جبران میکند.
مثال فرضی: یک خودرو، دو پیشنهاد
اعداد زیر فرضیاند و تعرفهٔ واقعی هیچ فروشندهای نیستند. خودرویی با قیمت نقدی ۸۰۰ میلیون تومان را در نظر بگیرید:
پیشنهاد الف | پیشنهاد ب (نزدیک به از دم قسط) | |
پیشپرداخت | ۴۰٪ (۳۲۰ میلیون) | ۱۰٪ (۸۰ میلیون) |
اقساط | ۲۴ قسط ۲۴ میلیونی | ۶۰ قسط ۱۸ میلیونی |
مجموع اقساط | ۵۷۶ میلیون | ۱٬۰۸۰ میلیون |
جمع کل پرداختی | ۸۹۶ میلیون | ۱٬۱۶۰ میلیون |
اختلاف با قیمت نقدی | ۹۶ میلیون (۱۲٪) | ۳۶۰ میلیون (۴۵٪) |
قسط پیشنهاد ب شش میلیون کمتر است، اما جمع کل آن ۲۶۴ میلیون بیشتر و دوران رهن سه سال طولانیتر است. انتخاب درست به توان ماهانهٔ شما بستگی دارد، نه فقط به عدد قسط؛ اما این مقایسه را حتماً روی کاغذ انجام دهید.
خودرو دست دوم کارکرده اقساطی
خودرو دست دوم کارکرده اقساطی معمولاً پیشپرداخت و قسط کمتری از خودروی صفر دارد و بیشتر از طریق نمایشگاهها فروخته میشود. اما ریسک آن دوگانه است: هم ریسک قرارداد اقساطی و هم ریسک خود خودرو. پیش از امضای هر چک، این موارد را بررسی کنید:
• کارشناسی مستقل: وضعیت بدنه، رنگ، شاسی و فنی را کارشناسی انجام دهد که فروشنده معرفی نکرده است.
• تطبیق مدارک: شمارهٔ شاسی و موتور روی خودرو با سند، کارت و برگ سبز یکی باشد.
• استعلام خلافی و توقیف: خودرو بدهی خلافی، توقیف یا رهن قبلی نداشته باشد.
• نوع انتقال: آیا سند در دفترخانه منتقل میشود یا فقط قولنامه امضا میکنید؟ در خرید اقساطی، این سؤال تعیین میکند تا پایان اقساط چه حقی دارید.
• وضعیت بیمه: سابقهٔ تخفیف بیمهٔ شخص ثالث و امکان بیمهٔ بدنه برای خودروی کارکرده را بپرسید.
خودرو اقساطی با چک و سفته: ضمانت و مدارک لازم
ضمانت در خودرو اقساطی با چک و سفته معمولاً سنگینتر از کالاهای دیگر است، چون مبلغ بدهی بالاست. رایجترین ضمانتها اینهاست:
• چک صیادی به تعداد اقساط، که باید در سامانهٔ صیاد ثبت و تأیید شود؛ گاهی یک چک ضمانت کلی هم گرفته میشود.
• سفته معمولاً بهعنوان ضمانت تکمیلی، کنار چک.
• ضامن کارمند رسمی یا بازنشسته، با فیش حقوقی و گواهی کسر از حقوق.
• رهن خود خودرو که در بخش بالا توضیح داده شد.
مدارک خرید خودرو اقساطی معمولاً شامل کارت ملی و شناسنامه، مدرک شغلی یا فیش حقوقی، دستهچک صیادی و گاهی گواهی اعتبارسنجی است. فهرست دقیق را هر فروشنده خودش تعیین میکند؛ آن را پیش از مراجعه بپرسید تا رفتوآمد اضافه نداشته باشید.
خرید خودرو قسطی در شهر شما
شرایط اقساطی خودرو از شهری به شهر دیگر فرق میکند؛ تعداد نمایشگاهها، رواج خودروی کارکرده و نوع ضمانت پذیرفتهشده یکسان نیست. برای دیدن فروشندگان ثبتشدهٔ هر شهر، صفحهٔ همان شهر را باز کنید: تهران، کرج، مشهد، اصفهان، شیراز، تبریز، رشت، یزد، کرمانشاه، سنندج، زاهدان، آمل، رفسنجان، شاهرود، خوی، لامرد و گلپایگان. اگر برای خودروی فعلیتان دنبال لاستیک یا سیستم صوتی قسطی هستید، این دو دسته صفحههای جداگانه دارند.
خودرو اقساطی را با سه سؤال انتخاب کنید
انتخاب خودرو اقساطی درست با سه سؤال سادهتر میشود. اول، جمع کل پرداختی (پیشپرداخت، همهٔ اقساط، بیمهٔ بدنه و هزینهٔ فک رهن) چقدر از قیمت نقدی بیشتر است؟ دوم، تا قسط آخر سند به نام کیست و برای فروش یا تعویض خودرو چه شرطی دارید؟ سوم، اگر خودرو کارکرده است، کارشناسی و استعلام مستقل انجام شده است؟ وقتی پاسخ هر سه روی کاغذ آمد، پیشنهادها واقعاً قابل مقایسه میشوند. فهرست بالای همین صفحه را بر اساس پیشپرداخت، تعداد اقساط و کارمزد مرور کنید، صفحهٔ شهر خودتان را ببینید و پیش از خرید، شرایط را مستقیماً از فروشنده بپرسید. قبل از خرید قسطی، قسطیکجا را بررسی کنید.